El mercado europeo de almacenamiento de energía siempre ha atraído mucha atención. Recientemente, SolarPower Europe, la Asociación Europea de la Industria Fotovoltaica, lanzó la "Perspectiva del mercado de almacenamiento de energía europeo 2024-2028". El informe revisa la capacidad instalada del mercado europeo de almacenamiento de energía en 2023, espera con ansias la situación del mercado en 2024 y predice la tendencia del mercado europeo de almacenamiento de energía de 2025 a 2028.
Hemos traducido y organizado este informe, con la esperanza de proporcionar información útil a los profesionales de la industria que están prestando atención al mercado europeo.
Capacidad instalada nueva y acumulada del almacenamiento de energía en Europa en 2023
En 2023, la capacidad recién instalada del mercado de almacenamiento de energía europeo será de 17.2gwh, un año - en - Año de año del 94%. La capacidad recién instalada excederá los 10 gWh por primera vez, y la capacidad instalada acumulada alcanzará los 35.9gWh.
En 2023, la tasa de crecimiento básicamente mantuvo lo mismo que los dos años anteriores, con las tasas de crecimiento en 2021 y 2022 al 94% y 102% respectivamente.
En términos de los sectores sub - de la capacidad recién instalada, la escala de almacenamiento doméstico es de 12 gwh, la escala de almacenamiento industrial y comercial es de 1.6gwh, y la escala de la red - el almacenamiento lateral es de 3.6gwh, representa el 70%, 9% y 21% respectivamente.
En comparación, la nueva capacidad instalada del almacenamiento doméstico en 2022 fue de 5.5gWh y 2.4gWh en 2021; La nueva capacidad instalada en el mercado de medidores pre -} en 2022 fue de 2.4gwh.
En 2023, las nuevas instalaciones en todos los segmentos rompieron registros. La situación específica es la siguiente:
La proporción del almacenamiento de los hogares aumentó en 7 puntos porcentuales a 70%, principalmente debido a los altos precios de la energía durante la crisis energética y la introducción de atractivos incentivos de almacenamiento de energía en algunos países.
Nueva cuadrícula - La capacidad instalada del lado cayó en 6 puntos porcentuales al 21%. La capacidad instalada en este segmento vino principalmente del Reino Unido; El almacenamiento de energía industrial y comercial también cayó en 1.3 puntos porcentuales a 9.4%.
El almacenamiento de energía industrial y comercial ha mostrado una clara tendencia de crecimiento. En 2023, el almacenamiento de energía industrial y comercial alcanzará 1.6 gwh, excediendo GWH por primera vez. Y este segmento todavía está en una etapa muy temprana.
El almacenamiento de energía comercial e industrial presenta un alto grado de certeza, principalmente porque muchas compañías han comenzado a usar el almacenamiento de energía para promover la electrificación de los procesos de producción, especialmente en Alemania, el Reino Unido y los Países Bajos.

Mirando la capacidad instalada acumulada, ha aumentado de 18.7gwh en 2022 a 35.9gwh. Entre ellos, el almacenamiento doméstico representa el 63% de la capacidad acumulada instalada, principalmente debido al crecimiento de los fotovoltaicos domésticos, los planes de fondos de incentivos y los procedimientos de aprobación optimizados. Superda con creces el 27% de la cuadrícula - almacenamiento de energía lateral y el 10% del almacenamiento de energía industrial y comercial.
El desarrollo del mercado de almacenamiento de hogares comenzó a surgir después de 2019. Ese año, el mercado de almacenamiento doméstico representó el 45% de la capacidad instalada total de almacenamiento de energía en Europa, y el lado de la red representaron el 44%.
Pero a partir de 2019, el almacenamiento fotovoltaico y de energía doméstico ha tomado una posición dominante, porque los residentes están ansiosos por ser independientes de la red, superando así otros mercados de la cuadrícula -} y los mercados industriales y comerciales.
Aunque no es muy obvio en la capacidad instalada total, el número de proyectos de almacenamiento de energía lateral de la cuadrícula - en Europa está creciendo cada vez más rápido, excediendo otros segmentos. El crecimiento sustancial en la capacidad instalada fotovoltaica ha llevado a la atenuación de energía de la red y la caída de los precios de la electricidad, y el almacenamiento de energía puede resolver estos problemas.

Top 5 Adiciones de capacidad europea de almacenamiento de energía para 2023
Los cinco principales mercados europeos de almacenamiento de energía en 2023 incluyen algunas potencias tradicionales de almacenamiento de hogares, como Alemania, Italia y Austria, así como el largo -} líder estable en el gran mercado de almacenamiento de escala -}, el Reino Unido. La República Checa es el nuevo país en unirse a los cinco primeros.
En general, el TOP5 representó el 82% de todas las instalaciones nuevas, un aumento de 8 puntos porcentuales en comparación con 2022. La concentración del mercado ha aumentado aún más.
Alemania una vez más se convirtió en el líder indiscutible, con 5.9gwh de nueva capacidad instalada, una tasa de crecimiento del 152% en comparación con 2022.
Italia siguió con una capacidad instalada adicional de 3.7GWH, un año - en - Año año de 86%, con un enfoque en el lado de la cuadrícula.
El tercero es el Reino Unido, con una nueva capacidad instalada que alcanza 2.7GWH, un año - en - Año de año del 91%.
Austria mostró un fuerte impulso de crecimiento, con una nueva capacidad instalada superior a 1GWH, un año - en - Año de año del 95%.
La República Checa logró un crecimiento sorprendente, triplicó la capacidad instalada del año pasado y agregó más de 900 MWh, principalmente debido a su fuerte mercado de almacenamiento de hogares.

Pronóstico de nueva capacidad instalada en Europa de 2024 a 2028
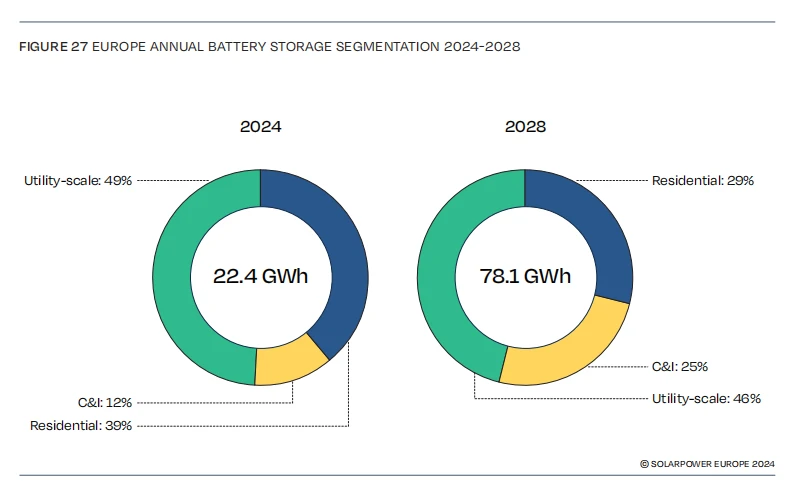
2024 es un punto de inflexión para el mercado europeo de almacenamiento de energía. Se espera que la capacidad recién instalada del mercado de almacenamiento de energía europeo alcance los 22.4gwh, un aumento del 31% en comparación con 2023. Alemania, Italia y Austria, los principales mercados para el almacenamiento doméstico, han experimentado una disminución después de alcanzar niveles récord en 2023.
Hasta 2023, el mercado europeo de almacenamiento de energía todavía está impulsado principalmente por el almacenamiento doméstico. En 2024, a medida que el impacto de los altos precios de la electricidad comienza a desvanecerse, la inflación disminuye y las tasas de interés siguen siendo altas, la motivación para instalar la electricidad Self - la suficiencia se vuelve menos fuerte. El atractivo de los fotovoltaicos y el almacenamiento de energía disminuye. La nueva capacidad instalada de todo el mercado europeo de almacenamiento de hogares cayó un 26% a 8.8gwh. La contribución del almacenamiento del hogar a la nueva capacidad instalada caerá del 70% al 39%. Aunque el almacenamiento doméstico ha disminuido, el almacenamiento de energía a gran escala -, como el almacenamiento de energía industrial y comercial y la cuadrícula -, el almacenamiento de energía lateral está aumentando.
Siguiendo los pasos del Reino Unido, el pionero en el gran mercado de almacenamiento, Italia, se convertirá en la nueva líder del mercado en el gran sector de almacenamiento en 2024. En 2024, se espera que el gran mercado de almacenamiento italiano instale 5 GWH. En 2024, se espera que la nueva capacidad de almacenamiento del Reino Unido alcance los 3.7gwh. Esto aumentará la nueva gran capacidad de almacenamiento en todo el mercado europeo de 3.6gwh en 2023 a 11gWh. Esto representará el 49% de las nuevas instalaciones, más que cualquier otro segmento de mercado. Además, 2024 es el primer año en que gran almacenamiento ha entrado en el club de 10GWH. En 2023, la nueva capacidad de almacenamiento de los hogares alcanzó los 12 gwh.
El almacenamiento de energía industrial y comercial se está convirtiendo en un mercado atractivo en Europa, especialmente en países como Italia, Alemania y Suecia. Se debe principalmente a la mayor escala de almacenamiento de energía solar, mejores economías de escala y también relacionados con los altos precios de la electricidad, los procedimientos de aprobación más rápidos, la construcción más fácil y la adquisición de productos más conveniente.
Más importante aún, el almacenamiento de energía comercial e industrial proporciona tres escenarios de uso, mejorando la capacidad de financiación del proyecto: consumo de self -, respuesta de frecuencia y servicios de equilibrio.
Debido a los factores favorables anteriores, se espera que el almacenamiento de energía industrial y comercial alcance los 2.6gwh en 2024.
Para resumir, de acuerdo con nuestro pronóstico de término -}, se espera que la capacidad recién instalada del mercado de almacenamiento europeo de hogares alcance 22.4gwh en 2024, un aumento del 31% año - en - año en 2023. Bajo el alto - Perspectivas, la capacidad recién instalada se espera que la capacidad sea instalada, se espera que se espere en 30gwh. Los retrasos en proyectos de almacenamiento de escala grandes - en el Reino Unido e Italia continúan, y los ahorros para el hogar en Alemania e Italia disminuyen aún más, con bajas perspectivas, se espera que la nueva capacidad instalada alcance los 144.4gwh en 2024, lo que parece poco probable que suceda. De 2025 a 2028, continuará creciendo a una tasa de crecimiento anual de 30 - 40%. Para 2028, el medio - Perspectivas de término pronostica que Europa habrá agregado 78.1gwh de sistemas de almacenamiento de energía. Entre ellos, la capacidad instalada del lado de la cuadrícula será particularmente prominente, lo que representa el 45%de la capacidad recién instalada en 2028. La capacidad instalada de almacenamiento de energía industrial y comercial representará el 13%, mientras que la capacidad instalada de almacenamiento en el hogar caerá al 29%.
Sin embargo, sin importar las circunstancias, la capacidad instalada de almacenamiento en el hogar en 2028 duplicará eso en 2023, alcanzando 23 GWH.
Debido a la necesidad de flexibilidad en el sistema de energía y la necesidad de transferencia de energía, el tiempo de almacenamiento de energía aumentará significativamente, desde las 1.5 horas actuales hasta 4-8 horas.